Centros de datos en España: nuevos actores, retos y perspectivas

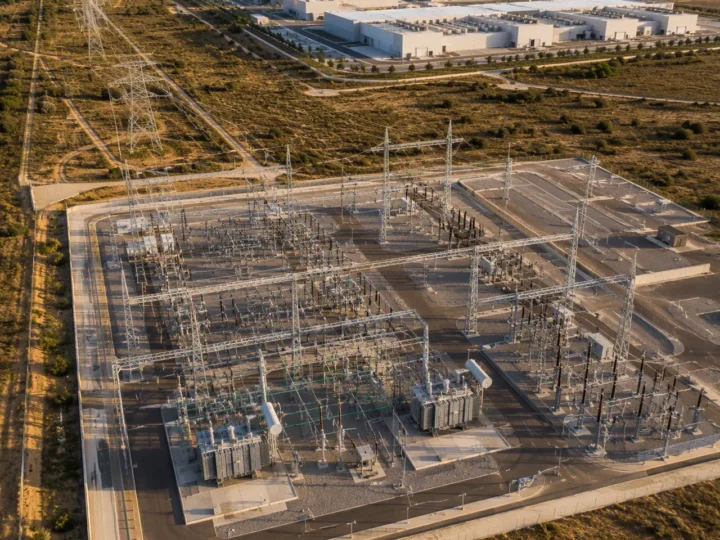
España se está consolidando como un mercado estratégico para los centros de datos en Europa, impulsado por la adopción del cloud, la inteligencia artificial, el streaming y el IoT, en un contexto de saturación de los grandes hubs tradicionales FLAP‑D. Según fDi Markets (Financial Times) y el informe 2025 de SPAINDC, la capacidad instalada en centros de datos de colocation e hiperescalares alcanzó los 439 MW en 2025 y podría multiplicarse por seis hasta 2030. Colliers identifica a Madrid, Barcelona y Aragón como los principales polos, con inversiones protagonizadas por hiperescalares como Amazon Web Services (AWS) y Microsoft, y proyectos relevantes como el consorcio Iberdrola‑Echelon Edge, la expansión de MERLIN Edged Data Centers (de MERLIN Properties y Edged Energy), el despliegue del supercomputador Nvidia Hopper de CoreWeave y el centro de datos cuántico de Qilimanjaro Quantum Tech en Barcelona.
El ecosistema español evoluciona además con la entrada de nuevos actores procedentes del sector inmobiliario, energético e industrial como Merlin Properties, Grupo ACS, [Iberdrola](http://www.repsol.com), repsol y Naturgy, junto a modelos especializados en IA y GPU‑as‑a‑Service. A nivel internacional, AWS refuerza su apuesta por la sostenibilidad y la IA, mientras Microsoft explora modelos de alquiler de capacidad como el acuerdo con Nscale en el macroproyecto Start Campus de Sines (Portugal). También destacan nuevos operadores como Mediterra Data Centers, y estrategias de descentralización impulsadas por Telefónica España con su Plan Edge, que complementan el modelo tradicional de CPD. Todo ello configura un mercado dinámico, competitivo y con retos clave en energía, eficiencia y sostenibilidad.
Si quieres conocer más detalles de esta noticia, puedes entrar en el siguiente enlace: computerworld.es